Domain solar-initiative.de kaufen?
Wir ziehen mit dem Projekt
solar-initiative.de um.
Sind Sie am Kauf der Domain
solar-initiative.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain solar-initiative.de kaufen?
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
HT Instruments SOLAR I-VE Photovoltaik-Multimeter digital Datenlogger, Umwelt-Messfunktion CAT II 1000 V, CAT III 300 V 1008685Das SOLAR I-Ve ermöglicht neben der Leistungsanalyse (AC & DC) einer 1-phasigen PV-Anlage auch die Ermittlung der Strom-Spannungs-Kennlinie von Photovoltaik-Einzelmodulen bzw. einem Modulstring bis max. 1500 V und 15 A (siehe auch Modell I-V500w).4949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
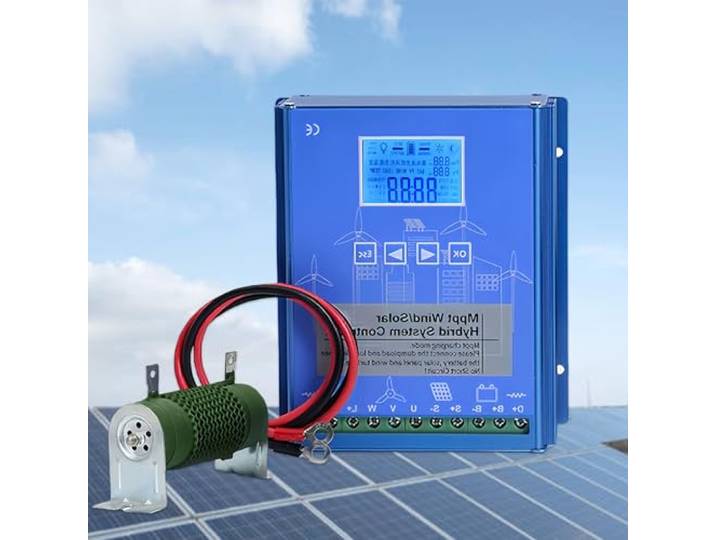
Glowdora 13000 W Kontinuierlicher Solar Hybrid Controller, 12 V, 24 V, 48 V Wind Solar Hybridsystem, Mppt Laderegler Controller, Erneuerbare Energie Für Windturbinen Zu Hause. 48V-10000WGlowdora 13000 W Kontinuierlicher Solar Hybrid Controller, 12 V, 24 V, 48 V Wind Solar Hybridsystem, Mppt Laderegler Controller, Erneuerbare Energie Für Windturbinen Zu Hause. 48V-10000W. 【Hybrid-Laderegler】 Dieser Hybrid-Laderegler ist mit allen 12/24/48-V-Batterien kompatibel, einschließlich Lithium-Ionen-Batterien. Leistungsstärkere Windturbinen und Solarmodule eignen sich für Wind-Solar-Hybridsysteme in Häusern, Schiffen und Straßenlaternen. 【Hervorragende Leistung】 Der Lüfterlader nutzt einen MPPT-Regelalgorithmus, der MPPT-Laden auch bei schwacher Windgeschwindigkeit gewährleistet. Der Lüfterlademodus bietet drei Stufen: MPPT-Laden, Ausgleichsladen und Erhaltungsladen; der Photovoltaik-Lademodus bietet drei Stufen: Gleichstrom-Konstantstromladen, Ausgleichsladen und Erhaltungsladen. 【Lademodus】 Der Wind-Solar-Hybrid-Laderegler bietet umfassenden Schutz vor Überladung, Tiefentladung und Überlastung. Er bietet mehrere Lastregelungsmodi und zwei Lastausgänge mit konfigurierbarer Ausgangsleistung und Zeitsteuerung. Dieser Regler bietet umfassende Anpassungsmöglichkeiten und einen zuverlässigen Tag- und Nachtbetrieb. 【LCD-Display】Der Wind-Solar-Hybrid-Controller verfügt über ein großes LCD-Display mit umfassenden Informationen, eine übersichtliche Benutzeroberfläche und vier Bedientasten. Er ist leicht verständlich und einfach zu bedienen und zu konfigurieren. 【Anwendungsbereich】Ob Sie Kommunikationsbasisstationen, Häuser, Straßenlaternen oder Feldüberwachungsgeräte mit Strom versorgen, unser Solar-Wind-Controller ist die richtige Wahl. Er ist leistungsstark, flexibel und bietet ein breites Anwendungsspektrum. Er ist eine wertvolle Ergänzung für jedes erneuerbare Energiesystem, da er zuverlässiges Energiemanagement und -steuerung bietet. Farbe:48v182,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
-
Welche Grundschuld wird eingetragen?
Welche Grundschuld wird eingetragen? Wird es eine Grundschuld für eine Hypothek oder eine Grundschuld für eine Kreditsicherung sein? Welche Höhe wird die Grundschuld haben und wie lange wird sie bestehen bleiben? Gibt es spezifische Bedingungen oder Klauseln, die mit der Grundschuld verbunden sind? Welche Auswirkungen wird die Eintragung der Grundschuld auf die Immobilie und die Eigentumsverhältnisse haben? **
-
Wer bestellt die Grundschuld?
Die Grundschuld wird in der Regel von der Bank bestellt, die dem Kreditnehmer das Darlehen gewährt hat. Sie dient der Absicherung des Kredits und wird im Grundbuch eingetragen. Dadurch erhält die Bank das Recht, im Falle einer Zahlungsunfähigkeit des Kreditnehmers die Immobilie zu verwerten, um ihre Forderungen zu begleichen. Die Bestellung der Grundschuld erfolgt meist im Rahmen der Kreditvergabe und ist ein üblicher Bestandteil von Hypothekendarlehen. In einigen Fällen kann auch eine andere Person oder Institution die Grundschuld bestellen, zum Beispiel bei der Übernahme einer bestehenden Finanzierung. **

Wann erlischt die Grundschuld?
Die Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht in der Regel durch die Tilgung des Darlehens. Alternativ kann die Grundschuld auch durch eine Löschungsbewilligung des Gläubigers oder durch Verjährung erlöschen. Die Verjährungsfrist beträgt in der Regel 10 Jahre, kann aber je nach Vertrag und individueller Vereinbarung variieren. Es ist wichtig, dass die Löschung der Grundschuld im Grundbuch eingetragen wird, um sicherzustellen, dass sie erloschen ist und keine weiteren Ansprüche mehr bestehen. **
Wann Grundschuld eintragen lassen?
"Wann Grundschuld eintragen lassen?" Die Eintragung einer Grundschuld sollte in der Regel erfolgen, wenn ein Kredit aufgenommen wird, der durch die Immobilie abgesichert werden soll. Dies dient dazu, dem Gläubiger im Falle einer Zahlungsunfähigkeit des Schuldners das Recht auf Zwangsvollstreckung in die Immobilie zu geben. Es ist wichtig, die Grundschuld zeitnah nach Abschluss des Kreditvertrags eintragen zu lassen, um die Sicherungswirkung zu gewährleisten. Die Eintragung erfolgt beim zuständigen Grundbuchamt und sollte von einem Notar beglaubigt werden. Es ist ratsam, sich vorab rechtlich beraten zu lassen, um alle erforderlichen Schritte korrekt durchzuführen. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
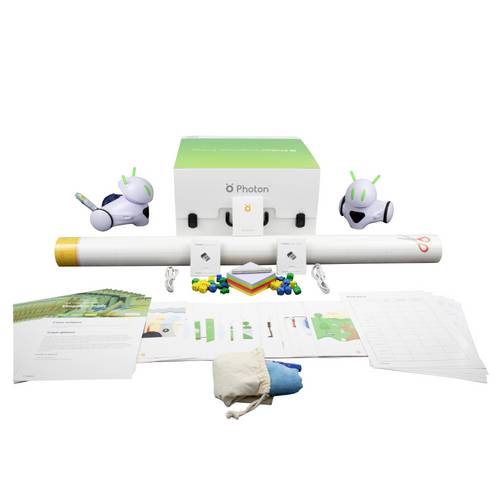
Photon Roboter Fertiggerät PE-UEE Umwelt & Erneuerbare EnergienDie Vermittlung von zukunftsorientiertem Verhalten ist heute wichtiger denn je. Wir haben das Sustainable Energy Kit entwickelt, um den Schülern eine respektvolle Haltung gegenüber der natürlichen Umwelt zu vermitteln und zukunftsorientiertes Verhalten zu fördern. Das Kit enthält 10 Unterrichtspläne, die als Ganzes oder als einzelne Aktivitäten verwendet werden können. Die Förderung des zukunftsorientiertem Verhaltens ist eine einfache Möglichkeit, sich aktiv an der Gestaltung einer besseren Zukunft für unsere Kinder zu beteiligen.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
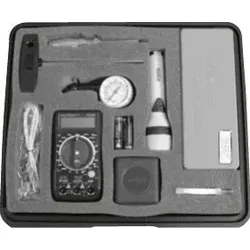
BOSCH Zubehör Solartechnik SSK Solar-ServicekofferSolar-Servicekoffer zur Inspektion und Wartung von Solaranlagen. Refraktometer zur Ermittlung des Frostschutz von Tyfocor-Wassergemischen, Multimeter zur Spannungs-, Strom-, Widerstands- und Temperaturmessung, Manometer zur MAG-Überprüfung, Taschenlampe mit Batterien, pH-Messstreifen, Kompass, Schraubendreher, Sechskant-Schlüssel SW5612,08 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
HT Instruments SOLAR I-VE Photovoltaik-Multimeter digital Datenlogger, Umwelt-Messfunktion CAT II 1000 V, CAT III 300 V 1008685Das SOLAR I-Ve ermöglicht neben der Leistungsanalyse (AC & DC) einer 1-phasigen PV-Anlage auch die Ermittlung der Strom-Spannungs-Kennlinie von Photovoltaik-Einzelmodulen bzw. einem Modulstring bis max. 1500 V und 15 A (siehe auch Modell I-V500w).4949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
Ähnliche Suchbegriffe für Grundschuld
-
Glowdora 13000 W Kontinuierlicher Solar Hybrid Controller, 12 V, 24 V, 48 V Wind Solar Hybridsystem, Mppt Laderegler Controller, Erneuerbare Energie Für Windturbinen Zu Hause. 48V-10000WGlowdora 13000 W Kontinuierlicher Solar Hybrid Controller, 12 V, 24 V, 48 V Wind Solar Hybridsystem, Mppt Laderegler Controller, Erneuerbare Energie Für Windturbinen Zu Hause. 48V-10000W. 【Hybrid-Laderegler】 Dieser Hybrid-Laderegler ist mit allen 12/24/48-V-Batterien kompatibel, einschließlich Lithium-Ionen-Batterien. Leistungsstärkere Windturbinen und Solarmodule eignen sich für Wind-Solar-Hybridsysteme in Häusern, Schiffen und Straßenlaternen. 【Hervorragende Leistung】 Der Lüfterlader nutzt einen MPPT-Regelalgorithmus, der MPPT-Laden auch bei schwacher Windgeschwindigkeit gewährleistet. Der Lüfterlademodus bietet drei Stufen: MPPT-Laden, Ausgleichsladen und Erhaltungsladen; der Photovoltaik-Lademodus bietet drei Stufen: Gleichstrom-Konstantstromladen, Ausgleichsladen und Erhaltungsladen. 【Lademodus】 Der Wind-Solar-Hybrid-Laderegler bietet umfassenden Schutz vor Überladung, Tiefentladung und Überlastung. Er bietet mehrere Lastregelungsmodi und zwei Lastausgänge mit konfigurierbarer Ausgangsleistung und Zeitsteuerung. Dieser Regler bietet umfassende Anpassungsmöglichkeiten und einen zuverlässigen Tag- und Nachtbetrieb. 【LCD-Display】Der Wind-Solar-Hybrid-Controller verfügt über ein großes LCD-Display mit umfassenden Informationen, eine übersichtliche Benutzeroberfläche und vier Bedientasten. Er ist leicht verständlich und einfach zu bedienen und zu konfigurieren. 【Anwendungsbereich】Ob Sie Kommunikationsbasisstationen, Häuser, Straßenlaternen oder Feldüberwachungsgeräte mit Strom versorgen, unser Solar-Wind-Controller ist die richtige Wahl. Er ist leistungsstark, flexibel und bietet ein breites Anwendungsspektrum. Er ist eine wertvolle Ergänzung für jedes erneuerbare Energiesystem, da er zuverlässiges Energiemanagement und -steuerung bietet. Farbe:48v182,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holler, Christian: Erneuerbare EnergienErneuerbare Energien , Ohne heiße Luft , Sonstige > Motorkühlung , Erscheinungsjahr: 20180906, Produktform: Kartoniert, Autoren: Holler, Christian~Gaukel, Joachim, Seitenzahl/Blattzahl: 255, Abbildungen: vielfarbig, mit vielen Infografiken, Keyword: Energie; Energiepolitik; Energiesparen; Windenergie; Solarenergie; Energiemix; Energiewende, Fachschema: Energie (physikalisch)~Management / Umwelt~Umweltmanagement~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Ressource, Fachkategorie: Alternative und erneuerbare Energien und Technik~Energieeffizienz~Politik und Staat, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Energieressourcen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 211, Breite: 149, Höhe: 20, Gewicht: 507, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 182345220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit im Nonprofit-BereichNachhaltigkeit im Nonprofit-Bereich , Nachhaltigkeitsberichterstattung und EU-Taxonomie an konkreten Beispielen und Tools , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240415, Redaktion: Bachert, Robert~Thillmann, Sabrina, Seitenzahl/Blattzahl: 288, Keyword: EU; Management; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Nonprofit-Bereich; Nonprofit-Unternehmen, Fachschema: Soziales Engagement~Gemeinnützigkeit~Unternehmensorganisation~Sozialarbeit, Fachkategorie: Gemeinnützige Organisationen (non-profit), Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 146, Höhe: 21, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Grundschuld wird eingetragen?
Welche Grundschuld wird eingetragen? Wird es eine Grundschuld für eine Hypothek oder eine Grundschuld für eine Kreditsicherung sein? Welche Höhe wird die Grundschuld haben und wie lange wird sie bestehen bleiben? Gibt es spezifische Bedingungen oder Klauseln, die mit der Grundschuld verbunden sind? Welche Auswirkungen wird die Eintragung der Grundschuld auf die Immobilie und die Eigentumsverhältnisse haben? **
-
Wer bestellt die Grundschuld?
Die Grundschuld wird in der Regel von der Bank bestellt, die dem Kreditnehmer das Darlehen gewährt hat. Sie dient der Absicherung des Kredits und wird im Grundbuch eingetragen. Dadurch erhält die Bank das Recht, im Falle einer Zahlungsunfähigkeit des Kreditnehmers die Immobilie zu verwerten, um ihre Forderungen zu begleichen. Die Bestellung der Grundschuld erfolgt meist im Rahmen der Kreditvergabe und ist ein üblicher Bestandteil von Hypothekendarlehen. In einigen Fällen kann auch eine andere Person oder Institution die Grundschuld bestellen, zum Beispiel bei der Übernahme einer bestehenden Finanzierung. **
-
Wann erlischt die Grundschuld?
Die Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht in der Regel durch die Tilgung des Darlehens. Alternativ kann die Grundschuld auch durch eine Löschungsbewilligung des Gläubigers oder durch Verjährung erlöschen. Die Verjährungsfrist beträgt in der Regel 10 Jahre, kann aber je nach Vertrag und individueller Vereinbarung variieren. Es ist wichtig, dass die Löschung der Grundschuld im Grundbuch eingetragen wird, um sicherzustellen, dass sie erloschen ist und keine weiteren Ansprüche mehr bestehen. **
-
Wann Grundschuld eintragen lassen?
"Wann Grundschuld eintragen lassen?" Die Eintragung einer Grundschuld sollte in der Regel erfolgen, wenn ein Kredit aufgenommen wird, der durch die Immobilie abgesichert werden soll. Dies dient dazu, dem Gläubiger im Falle einer Zahlungsunfähigkeit des Schuldners das Recht auf Zwangsvollstreckung in die Immobilie zu geben. Es ist wichtig, die Grundschuld zeitnah nach Abschluss des Kreditvertrags eintragen zu lassen, um die Sicherungswirkung zu gewährleisten. Die Eintragung erfolgt beim zuständigen Grundbuchamt und sollte von einem Notar beglaubigt werden. Es ist ratsam, sich vorab rechtlich beraten zu lassen, um alle erforderlichen Schritte korrekt durchzuführen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.